Meta usa data centers de IA para pagar menos impostos – 01/10/2026 – IA
The New York Times
Mark Zuckerberg diz que o avanço da Meta em IA (inteligência artificial) é um enorme sucesso. “Nossos investimentos em IA estão acelerando todas as principais áreas do nosso negócio”, disse ele a investidores. “Todos os sinais que estamos vendo em nosso próprio trabalho e em toda a indústria nos dão confiança nesse investimento.”
Mas, quando a Meta apresenta sua declaração de impostos, conta uma história diferente à IRS (Receita Federal Americana). A empresa afirma que seus data centers de IA são um gigantesco experimento que pode fracassar, de acordo com quatro pessoas com conhecimento das operações da companhia.

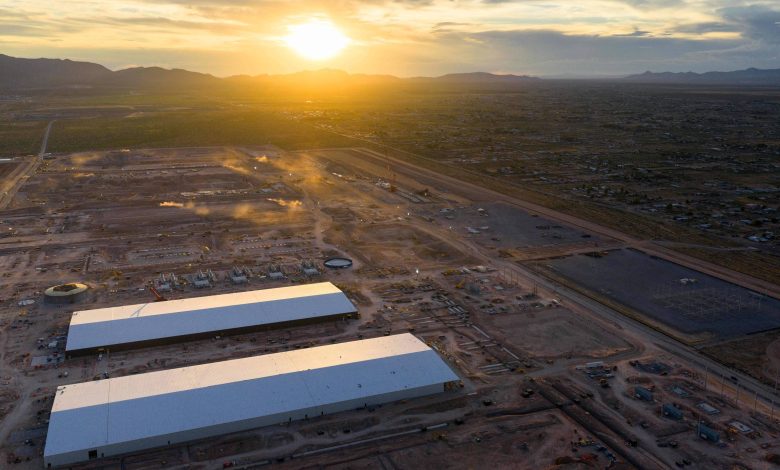
Vista aérea do data center da Meta em El Paso, no Texas
–
Brandon Bell/Getty Images via AFP
Com isso, a Meta consegue acessar um crédito tributário destinado a pesquisa e experimentação. Trata-se de uma interpretação agressiva do benefício fiscal, que a empresa adotou para obter bilhões de dólares em créditos tributários para a expansão de seus data centers.
Caracterizar os data centers de IA da Meta como experimentais é “meio que algo absurdo e fora da realidade”, disse Andre Shevchuck, sócio da consultoria BPM especializado no crédito tributário para pesquisa e experimentação.
Os próprios contadores da Meta reconhecem que a estratégia está em uma situação jurídica delicada. Em divulgações inseridas em documentos enviados ao mercado, a gigante de tecnologia alerta que bilhões de dólares em economia tributária podem ser anulados pelo IRS, em grande parte por causa de “incertezas relacionadas aos nossos créditos tributários de pesquisa”.
Eis o que a Meta está fazendo: para fins tributários, a empresa classifica seus enormes data centers, avaliados em bilhões de dólares, como “modelos-piloto”. Sob um crédito tributário criado nos anos 1980 para estimular a inovação, empresas podem receber um reembolso por materiais e insumos, mas apenas se eles estiverem sendo testados em um esforço experimental, e não em operações comerciais convencionais.
A Meta afirma que os caros chips de computação para IA que compra de empresas como a Nvidia têm direito ao benefício pago pelos contribuintes como parte desse experimento.
A medida provocou desconforto dentro do departamento financeiro da Meta. No passado, o IRS contestou empresas que reivindicaram o crédito para materiais básicos. Embora milhares de companhias, incluindo outras gigantes de tecnologia, obtenham grandes benefícios com o crédito tributário para pesquisa, elas o fazem predominantemente para salários pagos a pesquisadores e engenheiros —as pessoas responsáveis pela inovação.
O uso do benefício pela Meta para seus data centers não havia sido divulgado anteriormente. O New York Times analisou documentos enviados ao mercado e realizou várias entrevistas, incluindo com pessoas familiarizadas com as operações da Meta, que falaram sob condição de anonimato para discutir informações proprietárias.
A empresa começou a reivindicar o crédito para os data centers há dois anos. Desde então, a economia obtida pela Meta com o benefício disparou, reduzindo sua conta de impostos em quase US$ 4 bilhões (R$ 20,75 bilhões) no ano passado, segundo documentos da empresa. A Meta é agora a maior beneficiária do crédito entre as companhias de capital aberto, segundo análise do Times de documentos enviados ao mercado.
Apostas agressivas como essa costumam dar certo para grandes empresas. Mesmo que o IRS conteste a estratégia, as companhias podem negociar acordos e ainda assim terminar em vantagem.
A Meta já está envolvida em uma disputa de grande porte com o IRS por causa desse benefício fiscal, depois de usá-lo para subsidiar o pacote de remuneração de seu presidente-executivo, avaliado em bilhões de dólares. Em 2013, a Meta afirmou que US$ 4,1 bilhões (R$ 21,24 bilhões) em opções de ações exercidas por Zuckerberg poderiam ser contabilizados como despesa de pesquisa porque ele ajudou a inventar novos softwares, como o Feed de Notícias do Facebook. O IRS tenta recuperar os US$ 355 milhões (R$ 1,84 bilhão) em economia tributária obtidos pela empresa, segundo documentos judiciais.
As ações da empresa de redes sociais estão em forte alta, e a Meta agora vale quase US$ 2 trilhões (R$ 10,37 trilhões), em parte graças à forma como seus esforços em IA melhoraram Instagram, WhatsApp e Facebook. Neste mês, a Meta lançou o Muse, um agente pessoal de IA que imediatamente se tornou o aplicativo mais baixado por usuários de iPhone e Android.
Os esforços da Meta e de outras gigantes de tecnologia em IA também foram beneficiados pela dedução acelerada de despesas de pesquisa e desenvolvimento decorrente do “One Big Beautiful Bill Act”, aprovado em 2025.
“Meta é uma das maiores investidoras em pesquisa e desenvolvimento nos Estados Unidos”, disse Andy Stone, porta-voz da empresa. “Nos últimos cinco anos, a Meta investiu US$ 200 bilhões (R$ 1,04 trilhão) em P&D —US$ 57 bilhões (R$ 295,3 bilhões) somente no último ano—, avançando pesquisas de fronteira, desenvolvendo novas tecnologias e apoiando empregos americanos. Assim como outras empresas que investem nessa escala, usamos os incentivos fiscais estabelecidos pelo Congresso décadas atrás para estimular esse tipo de investimento doméstico.”
UM CRÉDITO TRIBUTÁRIO MUITO VANTAJOSO
O benefício fiscal remonta ao primeiro ano do governo Reagan, quando o Japão era líder mundial em inovação tecnológica. Lobistas empresariais e parlamentares estavam preocupados que o nascente setor de tecnologia dos Estados Unidos ficasse para trás. Por isso, o Congresso criou o Crédito Tributário para Pesquisa e Experimentação como incentivo para que empresas assumissem riscos e investissem em invenções que poderiam não ter sucesso comercial.
Alguns anos depois da criação do crédito, um relatório do governo afirmou que ele havia sido usado, entre outras coisas, para desenvolver equipamentos de serviços bancários eletrônicos e medicamentos para tratar o câncer.
As regras tributárias já permitiam que empresas de tecnologia deduzissem despesas de pesquisa de sua renda tributável. O novo crédito era ainda mais generoso e podia ser usado além da dedução. Mas era mais difícil se qualificar para ele. As empresas precisam cumprir um teste complexo de quatro partes para provar que estão realizando um experimento, e não simplesmente lançando um novo produto.
No verão de 2024, a Meta acelerava seus esforços para competir na corrida de IA do Vale do Silício, iniciando a construção de dezenas de milhares de m² de data centers em todo o país. Era um empreendimento caro. Uma das maiores despesas de qualquer data center de IA são os chips de computador, fabricados por empresas como a Nvidia e que custam milhares de dólares cada.
Um funcionário da Meta responsável pela expansão teve uma ideia criativa para reduzir os custos: usar o crédito.
O benefício foi criado para estimular a inovação ao incentivar empresas a enfrentar problemas não solucionados e desafios técnicos. Embora a Meta esteja testando diferentes configurações físicas para racks de servidores e procurando a melhor maneira de conectar milhares de chips para treinamento de IA, os próprios chips são conhecidos por funcionar. Eles estão no centro do avanço da IA há uma década e transformaram a Nvidia na empresa mais valiosa do mundo.
Algumas pessoas do departamento financeiro da Meta questionaram se a estratégia passaria pelo crivo do IRS, segundo uma pessoa familiarizada com o assunto. O IRS já rejeitou tentativas de outras empresas de reivindicar o crédito para “equipamentos e tecnologias comprovados e disponíveis comercialmente”.
A empresa buscou aconselhamento de advogados de vários escritórios, que apontaram para um caso relevante de 2021, no qual um juiz federal negou o benefício fiscal de pesquisa a uma construtora naval de Indiana pelo custo da construção de novos tipos de embarcações.
Criar simplesmente um novo produto não era suficiente. A empresa precisava identificar os componentes específicos de um projeto que apresentavam incerteza técnica e provar que havia usado experimentos científicos para superar essa incerteza.
Um dos advogados consultados pela Meta foi Jeffrey Moeller, do escritório Ivins, Phillips and Barker, segundo pessoas familiarizadas com as conversas. Moeller representou a fabricante de medicamentos Bayer em uma disputa de US$ 200 milhões (R$ 1,04 bilhão) com o IRS sobre créditos tributários para pesquisa.
Em entrevista, ele não quis comentar especificamente sobre a Meta. Mas afirmou que as regras poderiam permitir a reivindicação do crédito para produtos comprovados e disponíveis comercialmente —se eles fossem materiais necessários para resolver a incerteza de um projeto.
Outro advogado consultado pela Meta, segundo essas pessoas, foi Alex Sadler, ex-advogado tributário do Departamento de Justiça e hoje sócio do escritório Morgan Lewis, que recusou um pedido de entrevista.
Ao falar em uma conferência tributária na Virgínia neste mês, Sadler disse que os modelos-piloto eram uma “área de controvérsia” e que o IRS “não gosta” quando empresas caracterizam produção comercial como pesquisa para reivindicar o crédito. Segundo ele, o IRS questiona o uso do crédito tributário para pesquisa em “coisas grandes”.
“E se tivermos um data center de US$ 10 bilhões (R$ 52 bilhões) que faz coisas interessantes que nunca foram feitas antes?”, disse. “Todo o custo é uma despesa de pesquisa?”
Após alguns meses de deliberação, a Meta decidiu seguir adiante. A empresa passou a classificar de maneira diferente, para fins tributários, os chips destinados a data centers de IA e aqueles enviados para data centers convencionais, segundo duas pessoas com conhecimento do assunto.
NEGÓCIO ARRISCADO
A estratégia foi lucrativa. A Meta afirmou que o crédito tributário para pesquisa reduziu seus impostos em US$ 2 bilhões (R$ 10,4 bilhões) em 2024 e em US$ 3,9 bilhões (R$ 20,27 bilhões) em 2025.
O valor representa um aumento significativo em relação aos US$ 700 milhões (R$ 3,64 bilhões) informados pela empresa em 2023, ano anterior ao início da estratégia com os data centers.
No topo da companhia, executivos da Meta mantiveram a estratégia tributária em sigilo, segundo duas pessoas com conhecimento das discussões.
Mas, como era provável que o IRS contestasse essa nova e não testada manobra contábil, a empresa teve de reconhecer o risco em uma divulgação financeira chamada “benefícios fiscais não reconhecidos”.
Isso representa essencialmente a diferença entre o que a Meta pagou ao IRS e o quanto poderia ter de pagar caso as autoridades tributárias contestassem suas manobras.
É um alerta aos investidores de que a empresa fez uma aposta, e o tamanho dessa diferença reflete as chances de perda, determinadas pelos consultores tributários da companhia.
Desde que a Meta começou sua estratégia com o crédito de pesquisa para IA, o valor reservado para cobrir essas apostas tributárias aumentou 45%, para US$ 18,74 bilhões (R$ 97,45 bilhões) atualmente, ante US$ 12,9 bilhões (R$ 67,08 bilhões) dois anos atrás.
O primeiro fator listado no relatório financeiro anual da empresa é “incertezas relacionadas aos nossos créditos tributários de pesquisa”.
Outras grandes empresas de tecnologia, incluindo Apple, Amazon, Alphabet e Microsoft, também informam créditos tributários para pesquisa superiores a US$ 1 bilhão (R$ 5,19 bilhões) por ano. Mas nenhuma delas apontou o crédito tributário para pesquisa como um risco em seus relatórios financeiros aos investidores ou informou se o utilizou para data centers de IA.
“A Meta está reivindicando bilhões de dólares em benefícios fiscais que seus próprios contadores estão dizendo aos investidores que correm o risco de ser anulados pelo IRS”, disse Lisa De Simone, ex-consultora tributária da EY que leciona contabilidade na escola de negócios da Universidade do Texas.
Stone, porta-voz da Meta, disse que “benefícios fiscais não reconhecidos são simplesmente uma medida contábil obrigatória de incerteza”. Segundo ele, eles são “um retrato em um determinado momento que reflete o status de questões não resolvidas e reflete muitos tipos diferentes de incertezas”.
Outro problema não resolvido da Meta envolve uma das maiores disputas no Tribunal Fiscal dos Estados Unidos: o IRS está cobrando quase US$ 16 bilhões (R$ 83,09 bilhões) em impostos e multas sobre lucros que, segundo a agência, a empresa transferiu dos Estados Unidos para as Ilhas Cayman.
Especialistas em créditos tributários disseram que a Meta novamente está entrando em terreno incerto ao obter esse enorme benefício fiscal para seus data centers.
Shawn Marchant, responsável pela área de créditos e incentivos da Tanner e que trabalhou por mais de uma década na EY com o incentivo à pesquisa, disse que seria “cético” quanto à possibilidade de reivindicar o benefício para todos os chips de computador em todos os data centers.
Shevchuck, consultor tributário da BPM, apresentou uma situação em que a estratégia poderia funcionar: “Se você tivesse um data center que estivesse sendo construído para curar o câncer”.
A Meta se recusou a responder a perguntas sobre o que tornava seus data centers de IA experimentais e por que dezenas de bilhões de dólares em chips e equipamentos de computação se qualificariam para o crédito tributário de pesquisa.
A EY, auditora da Meta, teve de aprovar o plano. A empresa global de auditoria e consultoria tributária estava entre as firmas que a Meta consultou inicialmente sobre o uso do crédito. Desde então, a EY passou a oferecer a outras empresas orientação para utilizar o crédito de pesquisa na compra de chips de computador para treinamento de IA.
INOVAÇÃO OU CONTABILIDADE CRIATIVA?
James Shannon, ex-deputado federal de Massachusetts que patrocinou o crédito tributário para pesquisa em 1981, disse que o benefício havia sido criado para apoiar “pessoas, conhecimento, informação”, e não para “fabricar coisas”.
Ele ficou surpreso ao saber que uma empresa de tecnologia utilizaria o crédito para abastecer data centers de IA.
“Isso foi muito, muito além do que qualquer pessoa poderia ter imaginado”, disse Shannon.
Se o benefício fiscal estimula a inovação que ele e outros parlamentares buscavam é uma questão em debate.
Algumas empresas parecem utilizar o crédito para gastos que fariam de qualquer maneira, segundo um estudo publicado no ano passado por economistas da Universidade do Sul da Califórnia.
Se as empresas “simplesmente reclassificarem gastos existentes como P&D”, escreveram os pesquisadores, elas estarão obtendo os benefícios fiscais “sem financiar a inovação de maneira significativa”.
O crédito se tornou o segundo benefício fiscal corporativo federal mais caro, atrás apenas da alíquota reduzida aplicada aos lucros no exterior.
Em sua estimativa mais recente, o Joint Committee on Taxation, órgão do Congresso americano, projetou que o crédito custaria ao governo US$ 32,1 bilhões (R$ 166,6 bilhões) em 2025.
Sozinha, a Meta seria responsável por mais de um décimo desse valor.
Folha de São Paulo