Argentina ficou mais barata, mas BBI tem venda para ações do país
As ações argentinas ficaram mais baratas após a recente correção dos mercados, mas ainda faltam catalisadores para justificar uma postura mais otimista com o país, aponta o Bradesco BBI. A equipe de estratégia do banco mantém assim recomendação underweight (exposição abaixo da média do mercado, equivalente à venda) para as ações do país diante de sinais de fraqueza no crédito, aumento da inadimplência e riscos cambiais ainda subestimados pelos investidores.
O banco descreve o atual momento da economia como um ciclo de crédito em formato de “serrucho”, ou serrote, marcado por recuperações temporárias seguidas de novas deteriorações. Para os estrategistas, a dúvida central é se a estabilização macroeconômica argentina conseguirá finalmente se transformar em uma recuperação doméstica autossustentável. Os dados mais recentes ainda não oferecem essa confirmação.
O crescimento real do crédito voltou ao campo negativo em julho, depois de avançar 3% na comparação mensal em junho. Ao mesmo tempo, a confiança do consumidor permanece deprimida, próxima de 41 pontos. Embora os salários reais venham melhorando gradualmente desde março, a recuperação do poder de compra ainda não se traduziu em uma expansão mais forte do crédito e do consumo.

Saiba mais: Milei chama ONU de ‘inútil’ em discurso e volta a dizer que Malvinas são da Argentina
O quadro é especialmente delicado para os bancos. A inadimplência das famílias subiu de 12,8% em junho para 12,9% em julho, mais do que o dobro do nível observado um ano antes. A taxa de empréstimos inadimplentes do sistema como um todo, por sua vez, alcançou 7,7%. A deterioração está concentrada nas famílias, enquanto a qualidade do crédito corporativo permanece comparativamente mais saudável.
Além disso, o BBI chama atenção para a queda dos índices de cobertura de provisões, que deixa os bancos com uma proteção menor caso a qualidade do crédito das famílias continue piorando. Na avaliação dos analistas, os principais ingredientes necessários para uma reprecificação sustentável das ações bancárias ainda estão ausentes: crescimento do crédito segue fraco, confiança continua baixa e a inadimplência permanece em trajetória ascendente.
Continua depois da publicidade
Dolarização segue forte
Outro motivo para a cautela está no câmbio. Mesmo com a relativa estabilidade do peso argentino, as famílias continuam comprando dólares em ritmo elevado.
Somente em julho, as pessoas físicas adquiriram US$ 3,1 bilhões, maior volume mensal de 2026, ante US$ 2,1 bilhões em junho. O relatório aponta compras acumuladas de US$ 16,1 bilhões nos primeiros sete meses do ano, ritmo que, anualizado, chegaria a US$ 27,6 bilhões.
O BBI reconhece que o número de julho provavelmente foi impulsionado pelo turismo ao exterior relacionado à Copa do Mundo, mas avalia que a tendência mais ampla continua mostrando forte demanda por dolarização, mesmo com a eleição presidencial de 2027 ainda distante.
Continua depois da publicidade
Leia também: Índice de pobreza põe Milei à prova na Argentina antes das eleições
O banco também enxerga o peso historicamente caro. O índice da taxa de câmbio efetiva real, ou REER, está próximo de 86 pontos, contra uma média histórica de aproximadamente 113. Segundo as contas do BBI, isso implica potencial de desvalorização de cerca de 31% caso a moeda volte aos padrões históricos.
A esperada aceleração das exportações agrícolas no quarto trimestre e o avanço contínuo da produção de petróleo de Vaca Muerta podem ajudar a entrada de moeda estrangeira. Por outro lado, a desaceleração recente na acumulação de reservas levanta dúvidas sobre a sustentabilidade da trajetória cambial ao longo do ciclo eleitoral de 2027, segundo o relatório.
Continua depois da publicidade
E Milei?
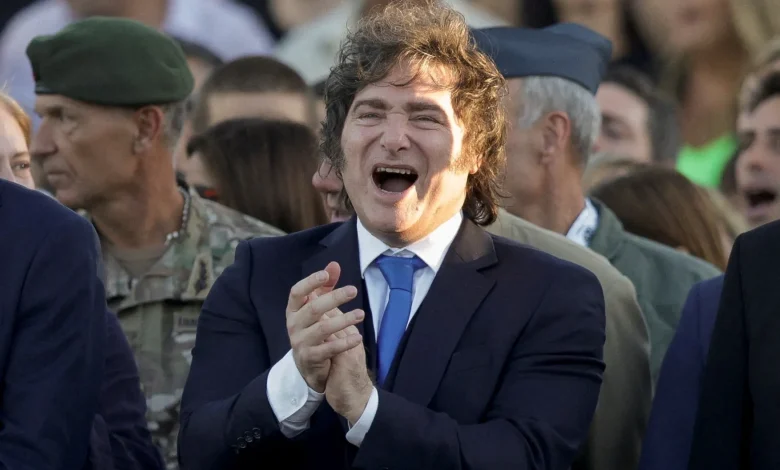
Na política, o diagnóstico é menos negativo. Para o BBI, a tese de reeleição do presidente Javier Milei continua de pé, embora com uma margem de erro menor.
O índice de confiança no governo da Universidade Torcuato Di Tella voltou para acima da marca de 2 pontos em agosto, enquanto indicadores da UTDT e da AtlasIntel apontaram estabilização após a fraqueza observada em junho e julho. Pesquisas recentes também continuam colocando Milei em posição competitiva para a eleição presidencial de 2027, segundo o relatório.
O problema é que a ausência de uma recuperação mais evidente da atividade doméstica aumenta a dependência da continuidade da estabilização macroeconômica para preservar o apoio político. Para os estrategistas, sinais de impaciência social deixam o governo com menos espaço para erros de política econômica e novas frustrações com a atividade.
Continua depois da publicidade
Ações ficaram baratas, mas e os gatilhos?
A correção recente já produziu um ponto positivo para os investidores: as valuations ficaram mais atraentes. O índice MSCI Argentina negocia a 8,8 vezes o lucro projetado, abaixo da média histórica de 10,4 vezes.
O desconto chama ainda mais atenção nos bancos. O setor financeiro argentino negocia a aproximadamente 7,2 vezes o lucro, contra média histórica de 6,6 vezes, e perto de 1 vez o valor patrimonial. No início do ano, esse último múltiplo estava aproximadamente entre 1,3 e 1,5 vez.
Ainda assim, o Bradesco BBI vê pouca justificativa para uma reprecificação ampla dos ativos neste momento. A recuperação da atividade e da demanda por crédito continua sendo adiada, enquanto a inadimplência cresce e os indicadores de confiança seguem fracos.
Há também cautela crescente com petróleo, gás e energia. Embora o banco continue otimista com a tese estrutural de Vaca Muerta, os preços elevados do petróleo reduzem, na avaliação dos analistas, a probabilidade de uma nova rodada relevante de revisões positivas de lucros. Os setores de energia e utilities negociam entre 8,8 e 8,9 vezes o lucro projetado, mais próximos de suas médias de longo prazo.
Quais ações o BBI prefere na Argentina?
Mesmo mantendo recomendação underweight para o país, o Bradesco BBI destaca cinco nomes: Banco Macro (BMA), Vista (VIST), Pampa (PAMP), TGS e IRSA. Segundo os estrategistas, essas empresas oferecem a melhor combinação de suporte de valuation, qualidade do balanço e exposição à normalização da economia argentina no longo prazo.
Entre as exposições mais ligadas à economia doméstica, Banco Macro e IRSA são as preferidas. Já Vista, Pampa e TGS são apontadas como as formas favoritas do banco de obter exposição a Vaca Muerta e à história de crescimento das exportações argentinas no longo prazo.
Infomoney