Boom da IA amplia dívida de ‘hyperscalers’ – 28/09/2026 – IA
Londres e Nova York
|Financial Times
Enquanto as gigantes de tecnologia do Vale do Silício se espalham pelo mundo em busca de dinheiro —muitas vezes alterando as condições econômicas no caminho—, os mercados de dívida da Europa se preparam para receber um novo tomador.
A Meta deve recorrer ao mercado europeu de títulos pela primeira vez neste outono para levantar recursos destinados à sua expansão em IA (inteligência artificial), segundo investidores familiarizados com seus planos.

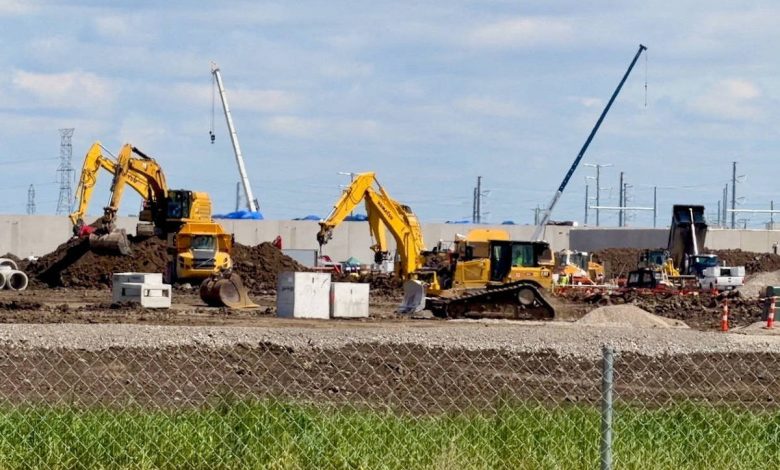
Obras no novo data center da Meta em Middleton Township, Ohio (EUA)
–
Eric Cox – 08.jul.26/Reuters
A operação deverá ser a mais recente etapa da busca recorde do setor por recursos em fontes novas e tradicionais —uma corrida desenfreada com grandes implicações para outros tomadores de empréstimos durante o atual superciclo de investimentos em IA.
“A narrativa geral é: em qualquer lugar e de qualquer maneira”, diz Greg Peters, co-diretor de investimentos da área de crédito da gestora PGIM. “A quantidade de dívida que está chegando ao mercado é histórica. Os números são simplesmente enormes. É transformador.”
A onda de captação está mudando a forma como o mundo toma dinheiro emprestado, afetando onde, quando e a que custo empresas e governos emitem dívida. Alguns dizem que pode ser a maior mudança desde a criação do mercado de eurobônus, na década de 1960.
Muitas empresas agora precisam agir com cautela diante das hyperscalers —big techs que operam infraestruturas de computação e data centers massivos— programando suas emissões de títulos para evitar coincidir com as operações das gigantes de tecnologia e, segundo investidores, muitas vezes tomando empréstimos por períodos mais curtos para escapar do excesso de dívida de longo prazo no mercado.
Até os maiores participantes do mercado financeiro dizem estar sendo afetados.
O presidente do Fed (Federal Reserve), Kevin Warsh, e o secretário do Tesouro dos EUA, Scott Bessent, afirmam que as hyperscalers estão disputando capital com o mercado de US$ 31 trilhões (R$ 161,8 trilhões) em títulos do Tesouro americano, onde o custo de um empréstimo de dez anos atingiu na semana passada o nível mais alto desde 2007.
Funcionários do BCE (Banco Central Europeu) demonstraram preocupação de que “o aumento dos empréstimos das grandes empresas de tecnologia possa dificultar o acesso de outras companhias e setores da economia ao financiamento”. Em uma publicação no mês passado, questionaram: “Os mercados financeiros da zona do euro conseguem lidar de forma tranquila com entradas de dívida tão grandes e concentradas?”
A escala dos empréstimos rompeu precedentes. Na semana passada, o SoftBank, do Japão, levantou mais de US$ 11 bilhões (R$ 57,4 bilhões) em dívida na maior emissão de títulos de alto risco da história para financiar um investimento na OpenAI, criadora do ChatGPT.
Segundo o Goldman Sachs, grupos ligados à IA receberam US$ 500 bilhões (R$ 2,61 trilhões) neste ano; Amazon, Alphabet, Meta, Microsoft e Oracle aportaram US$ 200 bilhões (R$ 1,04 trilhão) e podem emitir mais de US$ 1 trilhão (R$ 5,21 trilhões) em dívida. A expansão distorce preços e eleva riscos de contágio no crédito.
“Inevitavelmente, esta é uma aposta de mão única”, diz Scott Schulte, co-chefe global de sindicato de dívida de grau de investimento do Barclays. “Enquanto tudo der certo, é bom. Mas, no momento em que houver um problema em qualquer lugar… o ecossistema estará tão interligado.”
“QUANTO PODEMOS EMITIR?”
Em 2025, quando as emissões de dívida das hyperscalers estavam apenas começando, as gigantes de tecnologia lançaram um desafio aos seus bancos.
A pergunta, segundo Schulte, era: “Quanta dívida vocês acham que conseguimos emitir ao longo do ano?” Não se referiam apenas ao seu mercado doméstico, o maior do mundo, acrescenta. Queriam saber quanto poderiam tomar emprestado “em diferentes moedas, globalmente”.
Os bancos passaram aquele ano “colocando tudo no papel e calculando qual seria a capacidade real de cada mercado”, diz ele.
No mercado americano de títulos corporativos, de US$ 12 trilhões (R$ 62,6 trilhões), emissões das hyperscalers causaram choque de oferta, elevando rendimentos e custos de captação. Aviva e Pimco atribuem a reprecificação, próxima à de crédito de alto risco, ao fluxo imprevisível de dívida.
Durante a temporada de resultados do segundo trimestre, Google, Amazon, Microsoft e Meta elevaram suas projeções de investimentos de capital para este ano, para um total combinado de US$ 745 bilhões (R$ 3,88 trilhões). “Ainda não encontramos um ponto de equilíbrio para os investimentos e a oferta… o ritmo e a magnitude das revisões nos investimentos são bastante significativos”, diz Karoui.
Até agora, essa reprecificação ficou concentrada principalmente nas próprias empresas de tecnologia. “Neste momento, temos quase dois mercados de crédito: os emissores ligados à IA e todos os demais”, afirma Andy Chorlton, diretor de investimentos de renda fixa da M&G. Mas ele teme que, com o tempo, os custos de empréstimo de todas as empresas de alta qualidade de crédito sejam puxados para cima. “É algo que certamente estamos acompanhando.”
Não há, porém, muitos sinais de que os custos mais altos de financiamento estejam impedindo as gigantes de tecnologia de emitir mais dívida. “Elon Musk está tentando colonizar Marte”, diz Peters, da PGIM, referindo-se aos planos da SpaceX de construir data centers no espaço. “Não importa para ele se um grupo de investidores em títulos cobrar 100 pontos-base a mais.”
Hyperscalers prometem, entre outras garantias, não emitir dívida por dois trimestres seguidos para evitar sobrecarga do mercado. Empresas de outros setores temem ser excluídas: ofertas de Oracle ou Amazon ligadas à IA podem elevar custos ao atrair compradores de títulos.
David Brown, co-chefe global de renda fixa de grau de investimento da gestora Neuberger Berman, afirma que, quando uma grande emissão ligada à IA está chegando ao mercado, “certamente nos preparamos… Vamos esperar ou garantir que tenhamos capacidade para absorver essa emissão”.
HYPERSCALERS EM TURNÊ
Empréstimos de gigantes de tecnologia passaram a afetar preços até no mercado americano e levaram empresas e bancos a buscar outros países. Em junho, a Amazon emitiu US$ 10 bilhões (R$ 52,2 bilhões) no Canadá, acima dos US$ 6 bilhões (R$ 31,3 bilhões) da Alphabet. O volume amplia competição por janelas de emissão.
“Não acho que isso esteja reduzindo a demanda. O bolo simplesmente está ficando maior”, diz.
Alphabet emitiu US$ 3,9 bilhões (R$ 20,3 bilhões) na Austrália, recorde local, e US$ 3,7 bilhões (R$ 19,3 bilhões) em francos suíços; Amazon captou US$ 3,38 bilhões (R$ 17,6 bilhões). A dívida das hyperscalers em mercados alternativos pressiona custos e prazos de outras empresas, sobretudo crédito longo de alta nota na Europa e Canadá.
“Quando analisamos o percentual da dívida em circulação nos diferentes mercados, a capacidade do mercado de eurobônus para a dívida das hyperscalers ainda não foi explorada”, afirma Rehan Latif, chefe global de negociação de crédito do Morgan Stanley.
Emissões de Alphabet e Amazon revitalizaram o mercado de títulos em libras: Alphabet captou 5,5 bilhões de libras (R$ 38,1 bilhões), incluindo papel de 100 anos, e Amazon 4,25 bilhões de libras (R$ 29,4 bilhões). Investidores alertam para risco incerto de dívida tão longa e para limites de absorção nos mercados suíço, britânico e canadense.
O EFEITO SOBRE O TESOURO
A onda de dívida associada à IA surge enquanto os custos de empréstimo de governos de EUA, Reino Unido, Alemanha e França alcançam níveis não vistos desde o fim dos anos 2000. Em Wall Street, debate-se se investidores vendem títulos públicos para comprar dívida de empresas de tecnologia.
“Podemos ver claramente… [a dívida das hyperscalers] compete com os títulos públicos”, afirma Marion Le Morhedec, diretora de investimentos de renda fixa da Fidelity International.
“Como gestora de portfólio… a questão de investir em um título de 30 anos de uma hyperscaler em vez de um título do governo é relevante, quando antes não era”, acrescenta. As hyperscalers oferecem uma atraente “história de crédito”, enquanto os investidores se mostram cada vez menos tolerantes com a incapacidade dos governos de conter déficits e gastos.
Outros têm menos certeza e argumentam que a venda de títulos públicos ocorreu principalmente por fatores macroeconômicos, como inflação e déficits fiscais.
“Os números de que estamos falando no lado soberano são muito maiores”, disse Bothamley, do HSBC. “É forçar a barra dizer que… as emissões das hyperscalers estão provocando qualquer aumento sustentado nos rendimentos [dos títulos soberanos].”
É difícil provar que investidores estão abandonando títulos públicos em favor da dívida corporativa. Ainda assim, os mercados foram afetados pela chegada de emissores de dívida tão grandes e relativamente insensíveis aos preços, justamente quando alguns compradores tradicionais de títulos —principalmente bancos centrais e fundos de pensão de contribuição definida— reduziram suas compras.
“Quando o elevado endividamento dos governos colide com as crescentes necessidades de financiamento da IA… a demanda persistente por capital é uma das razões pelas quais acreditamos que os custos de empréstimo podem permanecer elevados”, escreveram analistas da BlackRock na semana passada.
Matthew Hornbach, chefe global de estratégia macroeconômica do Morgan Stanley, acrescenta que parte da venda de títulos do Tesouro americano que elevou os rendimentos pode estar relacionada à proteção feita por bancos ou corretoras contra sua exposição ao crédito das hyperscalers. Quando essas empresas fornecem liquidez para investidores comprarem e venderem títulos já emitidos, são conhecidas como dealers primários.
“Podemos encontrar uma pequena quantidade de evidências, por meio das posições dos dealers primários americanos em títulos corporativos”, de que as emissões das hyperscalers estão tendo algum efeito sobre os rendimentos dos Treasuries, diz Hornbach.
Ainda assim, alguns investidores acreditam que as autoridades responsáveis pelos planos de emissão de dívida dos governos estão tendo de pensar mais sobre quando realizar leilões de títulos, para evitar competir com uma emissão popular de uma hyperscaler.
“Estamos começando a ver países pensando em emissões ligadas à IA, optando por prazos mais curtos ou evitando períodos em que acreditam que haverá uma emissão de IA”, diz Henrietta Pacquement, diretora de operações de renda fixa da Allspring Global Investments.
E SE ALGUMA COISA DER ERRADO?
O avanço da IA nos mercados globais de crédito amplia os riscos de uma desaceleração do setor, hoje com impacto sobre outros mercados de capitais. Embora a maior parte da dívida esteja em grau de investimento, empresas especulativas como a CoreWeave recorrem a crédito de alto risco.
Esses emissores mais arriscados estão profundamente interligados ao restante do ecossistema de IA. “Se alguma coisa der errado no mercado abaixo do grau de investimento, seja um crédito ou um data center específico, isso não será bem recebido no mercado de grau de investimento”, diz Brown, da Neuberger.
Com as gigantes de tecnologia recorrendo a todos os segmentos do mercado financeiro em busca de capital, avaliar a exposição total a determinados tomadores de empréstimos também se tornou cada vez mais difícil.
A Meta, por exemplo, emitiu diferentes títulos por meio de seu balanço corporativo e de veículos de propósito específico vinculados a projetos individuais de data centers.
Loren Moran, gestora de portfólio de renda fixa da Wellington Management, afirma que “as pessoas aumentaram os limites de exposição a um único emissor mais do que realmente perceberam” e que é necessário um monitoramento próximo entre as diferentes classes de ativos para evitar uma exposição excessiva e não intencional a uma única empresa.
Com tanto dinheiro comprometido com a aposta de que a IA transformará a economia global em benefício das hyperscalers e de seus investidores, uma desaceleração do setor poderia trazer enormes consequências financeiras.
“A história de crédito das hyperscalers se apoia em uma única premissa consensual: que o fluxo de caixa operacional triplique de US$ 600 bilhões (R$ 3,13 trilhões) para US$ 2 trilhões (R$ 10,4 trilhões)”, escreveu neste mês Torsten Sløk, economista-chefe da Apollo.
“Se isso não acontecer, o risco é de que a aposta em IA enfraqueça, com os spreads de crédito se ampliando, os planos de investimentos sendo cortados e, por fim, o crescimento do PIB americano desacelerando”, alertou Sløk.
Anthropic e OpenAI cogitam desacelerar a IA após invasões de agentes desonestos. Já os investidores temem retornos incertos, paralelos com o boom ferroviário e contágio do risco das ações aos títulos.
“Novos títulos… são cada vez mais uma reivindicação sobre o mesmo ciclo de investimentos em IA que vem impulsionando os retornos das ações”, afirma Lucas Baynes, estrategista sênior de investimentos da Vanguard. Em outras palavras, os lugares onde os investidores podem se proteger das consequências financeiras da IA estão ficando cada vez mais escassos.
Folha de São Paulo