Entenda como vai funcionar e quem vai ter perdão de dívidas do MEI
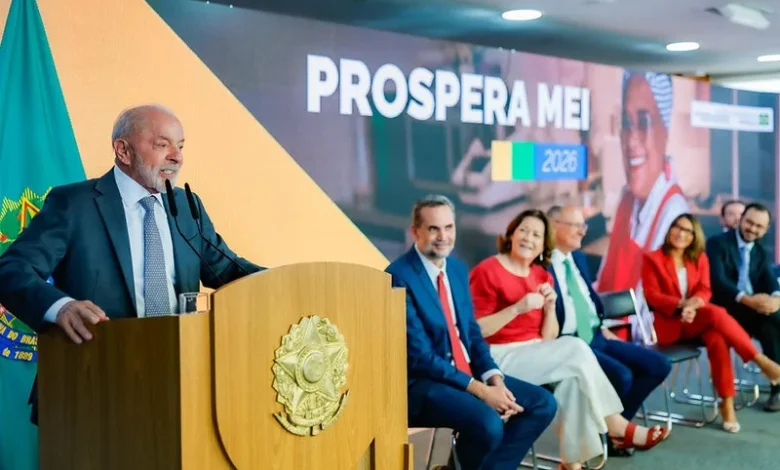
Sancionada pelo governo federal no âmbito da Lei Complementar 238/2026, a medida batizada de Prospera MEI estabeleceu o perdão integral de débitos tributários federais de responsabilidade dos microempreendedores individuais (MEIs). A estimativa oficial é beneficiar cerca de 3,6 milhões de trabalhadores autônomos e pequenos comerciantes em todo o país.
A anistia contempla 100% dos créditos tributários federais constituídos até 13 de outubro de 2026, abrangendo o valor principal, juros, multas, encargos legais e obrigações acessórias referentes à contribuição previdenciária mensal (INSS do empreendedor), recolhida por meio do Documento de Arrecadação do Simples Nacional (DAS-MEI).
A medida vale para dívidas inscritas ou não em Dívida Ativa da União, em cobrança administrativa ou judicial.
O perdão é exclusivamente para débitos federais. Impostos estaduais e municipais, como o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS), não estão incluídos na anistia e continuarão sendo cobrados normalmente, mesmo que integrassem guias do DAS em atraso.
Como vai funcionar a baixa dos débitos
O microempreendedor não precisa apresentar requerimento ou formulário neste momento. A identificação dos débitos e o cancelamento dos saldos devedores serão executados automaticamente a partir de 1º de janeiro de 2027, data em que a medida produzirá efeitos jurídicos e extinguirá oficialmente os créditos.
Para assegurar a manutenção da anistia e impedir o cancelamento do benefício, a legislação exige uma contrapartida obrigatória: o MEI precisará manter rigorosamente em dia o pagamento das guias mensais do DAS durante os seis primeiros meses subsequentes à vigência da lei, no período de janeiro a junho de 2027.
O descumprimento dos pagamentos acarretará o cancelamento da anistia e a recomposição integral da dívida original. Em casos de débitos que sejam objeto de ações judiciais em andamento, o empreendedor deverá comprovar o protocolo formal de desistência do processo.
Para quem já possui acordos de parcelamento ou transação ativa exclusivamente de INSS até a data-limite, a negociação será cancelada automaticamente em janeiro de 2027. Caso o parcelamento seja misto, incluindo ICMS, ISS ou débitos posteriores, o acordo prosseguirá e caberá ao contribuinte solicitar a repactuação do saldo remanescente nos portais do Regularize (PGFN) ou da Receita Federal.
A legislação não prevê devolução ou restituição de valores quitados anteriormente.