ICMS sobre o diesel acumula alta de 735,7% desde 2002, acima da inflação acumulada
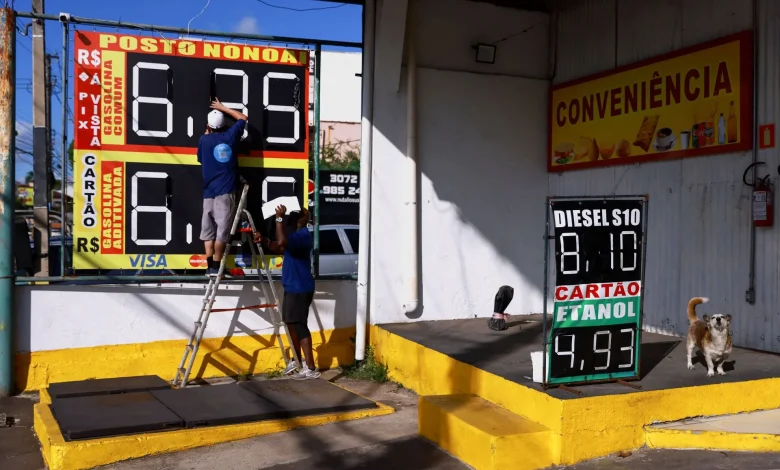
O valor médio do ICMS por litro de óleo diesel B, principal combustível consumido no País, aumentou 735,7% entre janeiro de 2002, no início da liberalização dos preços dos combustíveis no Brasil, e agosto de 2026. A alta supera o dobro da inflação acumulada no período, medida pelo IPCA, de 321,1%. Os dados integram estudo da Empresa de Pesquisa Energética (EPE).
Na consolidação de séries históricas comparáveis da tributação federal e estadual sobre os combustíveis, as trajetórias foram distintas. Enquanto os tributos federais (PIS/Pasep, Cofins e Cide-Combustíveis) registraram reajuste médio equivalente a cerca de um terço da inflação desde 2002, o ICMS acompanhou mais de perto a evolução dos preços, reflexo do modelo ad valorem (porcentual sobre o preço) adotado historicamente pelos estados. Além do diesel B, cujo valor do imposto passou de R$ 0,1388 para R$ 1,1700 por litro, o ICMS subiu 425% no Gás Liquefeito de Petróleo (GLP) a granel (de R$ 0,2773 para R$ 1,4700 por kg) e 273,8% na gasolina C (de R$ 0,4155 para R$ 1,5700 por litro). A exceção foi o etanol hidratado, cujo ICMS médio avançou 107,7% no período, de R$ 0,2637 para R$ 0,5394 por litro, também próximo de um terço da inflação.
Na esfera federal, a soma de PIS, Cofins e Cide entre janeiro de 2002 e agosto de 2026 aumentou 76,6% na gasolina C, comercializada nos postos de revenda ao consumidor final,de R$ 0,3864 para R$ 0,6824 por litro; 99,1% no diesel B, de R$ 0,1578 para R$ 0,3142 por litro; 115,5% no etanol hidratado, de R$ 0,0892 para R$ 0,1922 por litro; e 60,3% no GLP a granel, de R$ 0,1046 para R$ 0,1677 por kg.

Leia mais: Fim de subsídio extra do diesel ajuda Petrobras e muda dinâmica entre distribuidoras
Monofasia e reforma tributária
A composição do preço final dos combustíveis no Brasil é formada pelo preço de realização, custo com adição de biocombustíveis (quando há mistura), tributos, que sobre a comercialização é composta por tributos de competência federal e estadual, com diferentes formas de incidência e estruturas de cobrança, e margem bruta de distribuidores e revendedores.
A análise da EPE destaca que, mesmo após a mudança estrutural promovida pelas Leis Complementares nº 192 e nº 194, de 2022, que abriu caminho para a adoção do regime monofásico, com alíquotas específicas e uniformes em todo o País a partir de 2023, o ICMS manteve trajetória de alta nominal acima da inflação. Entre meados de 2023 e o início de 2026, os aumentos acumulados chegaram a 29% na gasolina, 24% no óleo diesel e 17% no GLP, acima do IPCA de 11% considerado pela EPE para o período.
Continua depois da publicidade
Com a aprovação dos Convênios ICMS nº 127/2026 e nº 128/2026 pelo Conselho Nacional de Política Fazendária (Confaz), novos aumentos estão previstos para entrar em vigor em 1º de fevereiro de 2027. No óleo diesel, a alta será de 11,1%, com o valor do ICMS passando de R$ 1,17 para R$ 1,30 por litro. Na gasolina, o reajuste será de 4,5%, de R$ 1,57 para R$ 1,64 por litro. Já no gás liquefeito de petróleo (GLP), conhecido como gás de cozinha, a elevação será de 4,8%, de R$ 1,47 para R$ 1,54 por kg. O Comitê Nacional de Secretários de Fazenda, Finanças, Receita ou Tributação dos Estados e do Distrito Federal (Comsefaz) informou, em nota pública divulgada em 28 de outubro, que os estados avaliam alternativas para reduzir o montante da atualização do ICMS sobre o diesel.
Leia mais: Combustíveis poderiam custar o dobro sem ação do governo, avalia parte do setor
Em sentido distinto, a entrada em vigor da Contribuição sobre Bens e Serviços (CBS) em 2027, em substituição ao PIS e à Cofins no âmbito da Reforma Tributária, não deverá elevar a carga tributária federal de referência. A Portaria MF nº 3.074/2026 fixou alíquotas de referência da CBS sem variação em relação à soma das alíquotas de PIS e Cofins usada como referência para 2026. Os valores previstos para 2027 para gasolina A, diesel A e GLP são os mesmos sinalizados ao menos desde 2021.
Continua depois da publicidade
A EPE destaca, contudo, que os aumentos recentes do ICMS tendem a influenciar a apuração das alíquotas de referência do Imposto sobre Bens e Serviços (IBS), que substituirá gradualmente o tributo estadual entre 2029 e 2032, até a vigência plena do novo sistema em 2033. Embora as alíquotas do ICMS não sejam incorporadas diretamente ao IBS, a arrecadação gerada pelo imposto durante a transição é um dos parâmetros relevantes para o cálculo das alíquotas de referência. A Lei Complementar nº 214/2025 estabelece que os novos tributos devem observar como referência os níveis praticados nos períodos imediatamente anteriores à implementação. Com isso, as elevações recentes podem influenciar a definição das alíquotas futuras, com potenciais efeitos sobre a carga tributária do setor.
Papel da União
A análise da EPE ressalta que a tributação federal foi mais estável no período, com predominância de alíquotas específicas (ad rem) e reajustes pontuais. Já o ICMS apresentou maior volatilidade durante a adoção do regime ad valorem, com altas nominais em todos os combustíveis, intensificadas a partir de 2021. A EPE também aponta redução da participação relativa dos tributos federais nos preços e da arrecadação real da União no segmento, em relação ao início da série.
Apesar disso, a União concentrou medidas de alívio em períodos de pressão sobre os preços, como nas crises de 2018, com a paralisação dos caminhoneiros, de 2022, com a guerra entre Rússia e Ucrânia, e de 2026, com a guerra no Irã. Neste último ano, adotou subvenções à produção e à importação e reduções temporárias de tributos federais. No ICMS, a adoção de alíquotas específicas e uniformes reduziu a dispersão na gasolina, no diesel e no GLP. O etanol hidratado, no entanto, permaneceu no regime ad valorem, com alíquotas estaduais distintas. Em setembro de 2026, a diferença entre elas era de quase 12 pontos porcentuais, a maior dispersão entre os principais combustíveis analisados.
Infomoney