“Império do CDI” deve se prolongar 2027 adentro, vê Bradesco Asset
O CDI deve continuar sendo a grande referência de retorno para o investidor brasileiro em 2027, num ano que promete começar com a economia perdendo fôlego e a inflação ainda pressionada, sem espaço para o Banco Central aliviar os juros na primeira metade do ano.
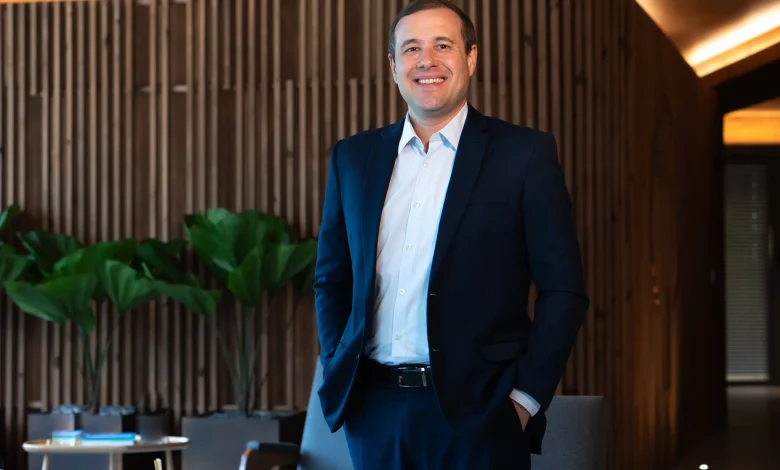
A avaliação é de Marcelo Toledo, economista-chefe da Bradesco Asset Management, que vê o primeiro semestre como o período mais desfavorável, com PIB crescendo perto de zero e inflação acumulada em 12 meses perto de 6%, ou eventualmente um pouco acima disso. “Vamos atravessar esse período de seis meses com juro parado e, no segundo semestre, deve prevalecer a desaceleração da atividade e o Banco Central pode voltar a cogitar um ciclo de corte de juros”, afirma.
Com a Selic em 13,75% e as curvas de juros futuros trabalhando perto de 14,5% a 15% ao ano, Toledo vê pouco espaço para que o CDI perca o papel de destaque nos investimentos. “O império do CDI vai ficar com a gente por mais alguns trimestres, é difícil enxergar mudança grande para remover essa atratividade do CDI”, diz. O economista pondera que diversificar continua valendo, já que os preços se ajustam e surgem oportunidades em diferentes mercados, mas avalia que a atratividade dos juros deve prevalecer.

Para Toledo, a inflação continuará alta por conta de diversos choques, mesmo com a atividade mais fraca, o que obrigará os juros a permanecerem elevados. “Temos quatro grandes choques pela frente, corrigir combustíveis por conta da guerra no Irã, o El Niño, o fim da jornada de trabalho 6 por 1 e a reforma tributária”, aponta.
Nas duas últimas semanas, segundo o economista, somaram-se novas pressões, com o câmbio mais depreciado, em cerca de 10%, e, principalmente, a alta das projeções para o IPCA nos próximos anos, de 3,5% para 4% ao ano, nível que a gestora já considerava justo como expectativa de longo prazo para o Brasil. “É um cenário em que o BC vai ter um período desfavorável para política monetária, com atividade enfraquecendo junto com inflação ainda alta”, avalia.
Apesar de esperar uma economia mais fraca, Toledo afirma que a gestora não trabalha com cenário de recessão. “Podemos eventualmente ter um trimestre negativo, mas não enxergamos um processo muito amplo de contração da atividade”, ressalta. Entre os motivos estão a perspectiva positiva para o agronegócio, apesar do El Niño, e para o petróleo, pelos preços internacionais, e a descompressão já ocorrida nas taxas, que deve aliviar algumas empresas. O investimento pode ter alguma retração, mas com impacto limitado, pois já vem estagnado há dois anos em nível relativamente baixo. “É um cenário de crescimento baixo, 0,5% a 1% ano que vem, mas não de uma recessão”, diz.
Continua depois da publicidade
Toledo espera que o governo tome medidas fiscais até o fim deste ano para ajustar as contas públicas em 2027. Segundo ele, o principal problema está nos combustíveis, com gastos em subsídios e desonerações que podem chegar a R$ 100 bilhões em 2027 e precisam ser revistos mesmo que o petróleo não caia tanto e a arrecadação com imposto de exportação siga elevada.
Leia também: Juro alto “a perder de vista”: o recado da Kapitalo, ainda mais vendida em Brasil
O debate das próximas semanas sobre essas medidas pode trazer alguma incerteza e afetar também o dólar, mas, para Toledo, o real já está bem ajustado e conta com o diferencial de juros como blindagem. Também pesa a favor da moeda brasileira o fato de o dólar ter se valorizado em setembro diante de outras moedas, com a alta dos juros longos americanos, e ter se ajustado depois da queda das taxas em outubro. “Não enxergamos uma nova rodada de depreciação do real, a menos que haja uma frustração muito grande com as medidas fiscais em discussão, especialmente a questão dos combustíveis”, alerta.
Continua depois da publicidade
Para ele, hoje o risco-Brasil está mais ligado à dívida interna e aparece melhor na chamada inflação implícita da curva de juros local, quando comparada ao juro real das NTN-Bs, os títulos públicos atrelados ao IPCA. “Com a curva de juros prefixados em 15% ao ano e a NTN-B pagando 7,5% reais, o prêmio de inflação está em aproximadamente 7%, contra uma meta do Banco Central de 3%”, explica. “Esse deveria ser o indicador de risco do país”, defende.
Segundo Toledo, o Brasil deveria trabalhar com uma meta efetiva de inflação mais perto de 4% ao ano e, levando em conta um prêmio, a inflação implícita justa deveria ser de 4,5% a 5%. “Estamos com 7% e a diferença de 2,0 a 2,5 pontos percentuais espelha melhor o risco-Brasil, a percepção hoje, que coloca uma incerteza razoável sobre as contas públicas e a inflação futura”.
O economista considera que os juros reais das NTN-Bs estão altos em termos históricos e lembra que parte disso reflete a nova realidade de juros no mundo, com a taxa real dos títulos americanos de 10 anos em torno de 2,75%. Ainda assim, pela comparação, a taxa no Brasil deveria ficar perto de 6,5% ao ano, e a diferença para os 7,5% atuais é um prêmio ligado à incerteza fiscal.
Continua depois da publicidade
“Nada nos impediria de trabalhar com juros abaixo de 6,5% ao ano, mas teríamos que estar em posição fiscal diferente, com reequilíbrio maior”, afirma Toledo, que espera uma queda nas taxas das NTN-Bs ao longo do ano que vem. “Passado o choque de inflação do primeiro semestre, com o BC voltando a reduzir os juros olhando atividade mais fraca, esperamos uma redução nas taxas longas também, voltando a perspectiva para toda curva, tanto prefixada quanto para NTN-B”, diz.
A Bradesco Asset projeta a Selic em 12,5% em dezembro de 2027, com 1,25 ponto percentual de cortes a partir do meio do ano. “Mas a hipótese crucial desse cenário é de ajuste fiscal, sem dúvida essa vai ser a primeira etapa para pensar como cenário se materializa”, conclui.
Leia também: “Todas as nuvens mostram que vem tempestade” na economia em 2027, alerta Ouro Preto
Continua depois da publicidade
Infomoney